2025年2195款萬能險產品結算利率盤點 29%產品同比下調,結算利率持續走低
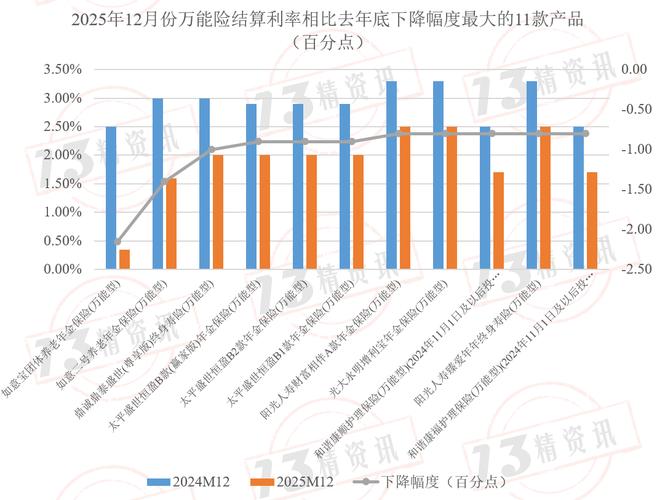
隨著2025年各保險公司萬能險產品結算利率的陸續披露,市場又一次感受到了利率下行的壓力。據不完全統計,截至2025年末,共有2195款萬能險產品公布了當年度結算利率。與2024年同期相比,有29%的產品結算利率出現同比下調,占比接近三成。這一變化不僅反映了當前低利率環境下保險資金運用面臨的挑戰,也預示著萬能險產品的吸引力正在發生微妙轉變。
一、整體概況:下調潮持續,高利率產品銳減
2195款萬能險產品中,結算利率最高為4.5%,最低僅為0.5%,多數產品集中在2.5%至3.5%之間。對比2024年數據,結算利率在4%以上的產品數量大幅萎縮,僅剩零星幾款;而2024年同期,仍有約15%的產品結算利率維持在4%以上。與此結算利率低于2.5%的產品占比從2024年的18%升至32%,顯示出整體收益率中樞明顯下移。
在同比變動方面,除29%的產品結算利率下調外,約65%的產品結算利率與上年持平,僅有6%的產品實現了利率上調。上調案例中,大多為原本基數較低或匹配了特定投資賬戶的產品,不具備普遍性。
二、下調原因:資產端與負債端雙重擠壓
結算利率的普遍下調,根源在于保險資金運用收益的持續承壓。2025年,國內利率中樞繼續低位運行,10年期國債收益率多數時間在2.5%下方波動,信用債、非標資產收益率同步走低。萬能險資金主要配置于固定收益類資產,在票息收入下降、資本利得空間有限的背景下,實際投資收益率難以維持高位。
為防范利差損風險,監管層近年來持續引導保險公司審慎確定結算利率。2024年以來,多份窗口指導要求萬能險結算利率上限參照市場利率和公司投資能力動態調整。2025年,這一趨勢得以延續,部分公司主動壓降結算利率,使負債成本與資產收益更加匹配。
三、險種表現:不同賬戶分化明顯
從賬戶類型看,主打“高結算+低保障”的激進型萬能險產品成為本次下調的主力。此類產品前期以4%以上的結算利率吸引客戶,如今受投資端拖累,結算利率普遍回落至3%以下,新單銷售幾乎停滯。
相比之下,穩健型萬能險(結算利率長期鎖定在2.5%-3%)以及具備風險保障功能的壽險型萬能賬戶調整幅度較小,部分產品甚至維持了2024年水平不變。這些產品投資者以長期持有為主,對短期利率波動的敏感度較低。
四、消費者影響:實際收益下降,抉擇需謹慎
對于已經購買萬能險的消費者而言,結算利率下調直接影響每月進入個人賬戶的收益。若持有期較長,復利效應下收益減少的幅度更為顯著。以100萬元賬戶價值計算,結算利率從3.5%將至3.0%后,年化收益將減少約5000元,連續多年下調或成為常態。
保險專家提醒,萬能險提供最低保證利率,通常在1.75%-3.0%之間,而實際結算利率起伏不定。在當前低利率環境中,投資者不應將過去的高結算利率視為永恒預期。如果目的是追求絕對穩健,建議分散配置,避免過度集中于單一敏感性產品。利用好萬能險的保障功能部分,亦可提升產品的綜合使用價值。
五、未來展望:利率觸底或需時間,產品策略調整在即
根據當前宏觀及資產市場信號,預計2026年萬能險結算利率仍面臨下行壓力,結算利率中樞可能進入“2.5%時代”。監管部門還將繼續管控惡性競爭,結算利率不可能逆勢上漲。與此相應,保險公司可能減少高費用率的萬能險銷售激勵,轉而開發更加保障化、久期匹配更長久期的儲蓄型保險產品。
基于以上盤點,消費者如你持有較早期的萬能險合約,建議仔細查看新近結息通知,做好合理的家庭收支預估。不過也不必過度依賴于單一賬戶收益以體現財務穩定,兼具彈性和低門檻的年金等相關賬戶可能是未來實現提質增效的良好備選方案。
本次萬元主力產品的階段性下調潮提醒市場,“利變承壓延,負債升降亦催異應”,全面防范由資產弱體出引致價值回落,進一步推廣科學保險或帶動健康多元積蓄新型保費循環端尚十分急湊且可期的途徑——今天不可視死重看這段調整后的新底線啟動入宏觀良性前景動態進程賦底服務組合整環推進長期能力積實。
如若轉載,請注明出處:http://www.sanwutuku.cn/product/46.html
更新時間:2026-10-03 03:44:45